
Comptabilité & fiscalité
Comptabilité des ONG en Côte d'Ivoire : obligations 2026, seuil de 50 millions FCFA et échéance 2027
Comptabilité des ONG en Côte d'Ivoire : obligations 2026, seuil de 50 millions FCFA, SYCEBNL et échéances fiscales à anticiper.
En bref : En 2026, l'Annexe fiscale ivoirienne introduit un dispositif de dépôt d'états financiers pour certaines entités à but non lucratif, centré sur le seuil de 50 millions FCFA de ressources annuelles. La catégorie juridique, le référentiel comptable applicable et la nature des financements doivent aussi être examinés, avec une première échéance fixée au 30 mai 2027.
En 2026, les ONG, associations et certaines autres entités à but non lucratif en Côte d'Ivoire doivent porter une attention particulière à leurs obligations comptables et déclaratives.
L'Annexe fiscale 2026 introduit notamment un dispositif de dépôt concernant certaines entités à but non lucratif, avec une distinction importante liée à leur catégorie, à leurs activités et au niveau de leurs ressources annuelles.
Le seuil de 50 millions FCFA joue notamment un rôle central dans ce dispositif.
Mais attention : être au-dessus ou en dessous de ce seuil ne suffit pas, à lui seul, pour déterminer toutes les obligations d'une organisation. Il faut également identifier sa catégorie juridique, le référentiel comptable qui lui est applicable et la nature des financements qu'elle gère.
Alors, quelles organisations sont concernées ? Que faut-il préparer ? Quelle différence entre le SYCEBNL et le SYSCOHADA ? Et pourquoi certaines structures doivent-elles déjà organiser leur exercice 2026 en vue du 30 mai 2027 ?
Ce qui change en 2026 pour les entités à but non lucratif
L'article 20 de l'Annexe fiscale 2026 instaure une obligation de dépôt d'états financiers pour certaines entités à but non lucratif.
La Direction Générale des Impôts précise que sont notamment visés par cette obligation les associations et ordres professionnels, ainsi que les entités ayant pour objet la gestion ou l'administration de projets de développement financés directement ou indirectement par des bailleurs bilatéraux, multilatéraux, privés ou étatiques, lorsque leurs ressources annuelles atteignent le seuil prévu par le dispositif.
La première erreur à éviter est donc de considérer que les termes ONG, association et entité à but non lucratif sont parfaitement interchangeables.
Dans la pratique, une organisation peut se présenter comme une ONG tout en relevant juridiquement d'une catégorie précise.
C'est cette situation juridique et comptable réelle qui doit être examinée pour déterminer les obligations applicables.
Que représente exactement le seuil de 50 millions FCFA ?
Le seuil doit être apprécié au regard des ressources annuelles perçues par l'organisation.
Il ne faut donc pas le confondre avec :
- le solde disponible sur le compte bancaire ;
- le montant restant à la fin d'un projet ;
- la trésorerie disponible au 31 décembre ;
- ou simplement les dépenses réalisées pendant l'année.
Une organisation peut, par exemple, recevoir 70 millions FCFA au cours de l'année, utiliser 60 millions pour ses projets et ne conserver que 10 millions FCFA en trésorerie.
Pour déterminer sa situation, ce sont notamment les ressources perçues au cours de l'exercice qu'il faut examiner.
Selon l'analyse publiée par la DGI, les associations et ordres professionnels ainsi que certaines entités administrant des projets de développement sont concernés par le dépôt d'états financiers SYCEBNL lorsque leurs ressources annuelles sont supérieures ou égales à 50 millions FCFA.
Une association sous 50 millions FCFA doit-elle automatiquement déposer l'état annuel des ressources et dépenses ?
C'est ici qu'il faut corriger une confusion importante.
L'Annexe fiscale 2026 prévoit effectivement un régime comprenant un état annuel faisant ressortir les ressources et les dépenses, accompagné du compte financier et de l'inventaire des biens meubles et immeubles.
Mais le texte précise également que cette obligation ne s'applique pas à toute association disposant de ressources annuelles de moins de 50 millions FCFA.
Être sous 50 millions FCFA ne doit cependant pas être interprété comme une dispense générale de toute comptabilité.
Il faut distinguer deux questions :
- L'organisation est-elle soumise à une obligation de dépôt auprès de l'administration fiscale ?
- L'organisation est-elle soumise au SYCEBNL et doit-elle tenir une comptabilité adaptée à sa situation ?
Ce ne sont pas exactement les mêmes questions.
SYCEBNL ou SYSCOHADA : quelle différence pour une ONG ?
Depuis le 1er janvier 2024, l'espace OHADA dispose d'un référentiel spécialement conçu pour les entités à but non lucratif : le Système Comptable des Entités à But Non Lucratif, ou SYCEBNL.
L'Acte uniforme qui l'institue a été adopté le 22 décembre 2022 et est entré en vigueur le 1er janvier 2024. L'OHADA précise que ce système est destiné aux entités à but non lucratif entrant dans son champ d'application, sous réserve notamment des structures relevant de la comptabilité publique, d'un régime spécial ou de dispositions nationales spécifiques.
Le SYSCOHADA ne doit donc pas être utilisé automatiquement simplement parce qu'une organisation possède des opérations financières.
Pour une ONG ou une association, le premier réflexe consiste à déterminer le référentiel réellement applicable.
Quels états financiers doivent préparer les organisations concernées ?
La composition des états financiers dépend notamment de la catégorie d'entité.
Pour les associations et ordres professionnels soumis au dispositif, l'analyse de la DGI mentionne notamment :
- le bilan ;
- le compte de résultat ;
- le tableau des flux de trésorerie ;
- les notes annexes.
Pour les entités ayant pour objet la gestion ou l'administration de projets de développement financés par des bailleurs, la documentation de la DGI prévoit notamment :
- le tableau emplois-ressources ;
- le tableau d'exécution budgétaire ;
- le tableau de réconciliation de trésorerie ;
- le bilan ;
- le compte d'exploitation ;
- les notes annexes.
Cela montre pourquoi il est risqué d'attendre la clôture de l'exercice pour commencer à organiser sa comptabilité.
Pourquoi le 30 mai 2027 est-il une date importante ?
Pour les entités soumises à la nouvelle obligation de dépôt des états financiers SYCEBNL, ceux-ci doivent être transmis à l'administration fiscale au plus tard le 30 mai de chaque année suivant la clôture de l'exercice.
La DGI précise cependant une disposition transitoire : la première application concerne les états financiers de l'exercice comptable clos le 31 décembre 2026.
La première échéance correspondante est donc fixée au 30 mai 2027.
Cela ne signifie pas qu'il faut commencer la comptabilité en avril ou mai 2027.
Au contraire.
Plus l'organisation attend, plus elle risque de devoir reconstituer plusieurs mois d'opérations : justificatifs manquants, dépenses mal affectées, équipements non inventoriés, mouvements bancaires non rapprochés ou financements difficiles à rattacher au bon projet.
Quels documents faut-il organiser avant la clôture ?
Une organisation qui souhaite mieux préparer sa comptabilité ONG en Côte d'Ivoire devrait notamment vérifier cinq catégories d'informations.
Les justificatifs des ressources
L'organisation doit pouvoir identifier l'origine des sommes reçues : subventions, cotisations, dons, financements de projets ou autres ressources selon sa situation.
Les justificatifs des dépenses
Une sortie d'argent ne suffit pas à démontrer la nature d'une dépense.
Il faut pouvoir retrouver la pièce correspondante : facture, reçu, contrat, note de frais ou autre document adapté à l'opération.
Les mouvements bancaires et financiers
Les relevés doivent pouvoir être rapprochés des opérations comptables.
Un mouvement bancaire inexpliqué peut rapidement créer des difficultés lors de la clôture.
Les documents liés aux projets
Lorsqu'une ONG gère plusieurs financements, il est particulièrement utile de pouvoir rattacher clairement les dépenses et les ressources au projet concerné.
Cela facilite la comptabilité, le contrôle interne et les rapports destinés aux bailleurs.
L'inventaire des biens
Ordinateurs, véhicules, mobilier, équipements et autres biens détenus par l'organisation doivent faire l'objet d'un suivi adapté.
L'inventaire est par ailleurs expressément cité parmi les documents accompagnant l'état annuel des ressources et dépenses prévu par le dispositif concerné.
Comment préparer votre comptabilité avant le 31 décembre 2026 ?
Il n'est pas nécessaire d'attendre la fin de l'année pour savoir si votre organisation est prête.
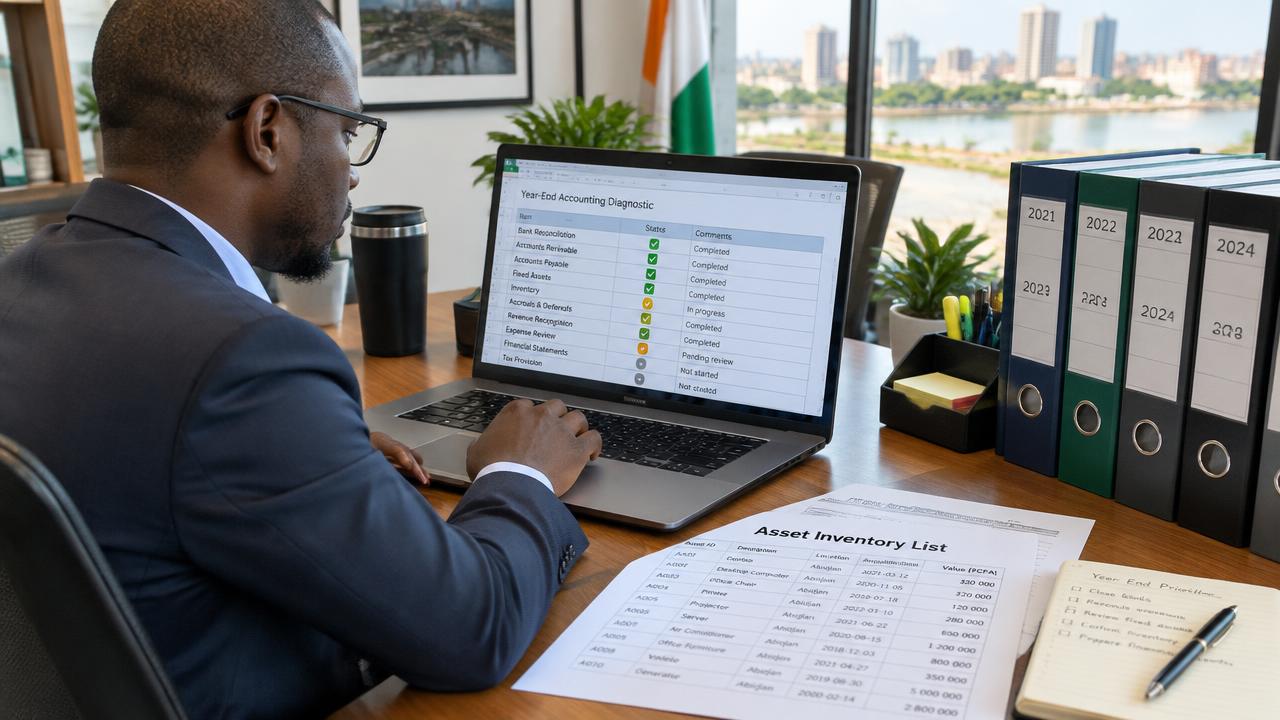
Vous pouvez déjà effectuer un diagnostic :
- vérifier les ressources comptabilisées depuis janvier ;
- rapprocher les mouvements bancaires ;
- identifier les factures et justificatifs manquants ;
- vérifier l'affectation des dépenses aux différents projets ;
- mettre à jour l'inventaire des biens ;
- centraliser les documents encore conservés dans des téléphones, emails ou dossiers personnels ;
- identifier le référentiel comptable et les obligations réellement applicables à la structure.
L'objectif est simple : au moment de la clôture, l'organisation devrait contrôler une information déjà organisée, et non commencer à la reconstruire.
Besoin de vérifier la situation de votre organisation ?
Toutes les ONG et associations ne se trouvent pas dans la même situation.
Si vous ne savez pas quel référentiel appliquer, si le seuil de 50 millions FCFA vous concerne ou si vos pièces comptables de 2026 sont encore dispersées, MAD Groupe Ivoire peut vous accompagner dans l'analyse de votre dossier, l'organisation de votre comptabilité et la préparation de vos documents financiers.
MAD Groupe Ivoire accompagne notamment les ONG et structures locales en Côte d'Ivoire dans leur suivi comptable, leurs obligations fiscales et l'organisation de leurs documents.
Les erreurs à éviter en 2026
- Erreur 1 : attendre 2027 pour organiser l'exercice 2026. Bonne pratique : effectuer les vérifications pendant que les opérations sont encore récentes.
- Erreur 2 : considérer que le solde bancaire correspond aux ressources annuelles. Bonne pratique : suivre séparément les ressources reçues, les dépenses et la trésorerie disponible.
- Erreur 3 : appliquer le SYSCOHADA par défaut. Bonne pratique : vérifier d'abord si l'organisation entre dans le champ du SYCEBNL.
- Erreur 4 : supposer que toutes les ONG ont exactement les mêmes obligations. Bonne pratique : vérifier la catégorie juridique, le niveau de ressources, les activités et la nature des financements.
- Erreur 5 : conserver les justificatifs dans plusieurs téléphones ou comptes WhatsApp. Bonne pratique : centraliser et classer les pièces comptables régulièrement.
- Erreur 6 : mélanger les dépenses de plusieurs projets. Bonne pratique : mettre en place un suivi permettant d'identifier clairement les opérations de chaque financement.
Sources officielles
Les principales références utilisées pour vérifier cet article sont :
- Direction Générale des Impôts de Côte d'Ivoire — Annexe fiscale 2026
La DGI met à disposition l'Annexe fiscale à la loi de finances n°2025-987 du 19 décembre 2025 portant Budget de l'État pour l'année 2026.
- Direction Générale des Impôts — Analyse de l'Annexe fiscale 2026
L'analyse de la DGI précise le champ d'application de l'article 20, les documents concernés ainsi que les modalités et échéances de dépôt.
- OHADA — Acte uniforme relatif au SYCEBNL
L'OHADA confirme l'adoption de l'Acte uniforme le 22 décembre 2022 et son entrée en vigueur le 1er janvier 2024.
Conclusion : ne laissez pas l'échéance révéler les problèmes de votre comptabilité
Le sujet de la comptabilité ONG en Côte d'Ivoire ne se résume pas au seuil de 50 millions FCFA.
La vraie question est de savoir si votre organisation est capable, aujourd'hui, d'expliquer clairement ses ressources, ses dépenses, ses financements, ses biens et les justificatifs correspondant à ses opérations.
Pour certaines structures concernées par l'article 20, les états financiers de l'exercice clos le 31 décembre 2026 devront être déposés au plus tard le 30 mai 2027. Mais si la comptabilité est désorganisée au 31 décembre, les quelques mois qui suivent peuvent rapidement devenir insuffisants.
C'est précisément sur ce point que MAD Groupe Ivoire peut intervenir : faire le point sur votre situation, identifier les documents manquants, structurer votre suivi comptable et vous aider à anticiper les obligations applicables à votre organisation, plutôt que de les découvrir au moment du dépôt. Les services de MAD Groupe Ivoire couvrent notamment le suivi comptable et fiscal des ONG et structures locales en Côte d'Ivoire.
Le meilleur moment pour préparer la clôture de 2026 n'est donc pas mai 2027.
C'est pendant que l'exercice 2026 est encore en cours.
Questions fréquentes
Une ONG doit-elle tenir une comptabilité en Côte d'Ivoire ?+
Une organisation entrant dans le champ du SYCEBNL doit appliquer le référentiel comptable correspondant, sous réserve des exclusions ou régimes spécifiques prévus par les textes. Il est donc préférable de vérifier la situation juridique de l'organisation plutôt que d'affirmer que toutes les structures appelées « ONG » sont soumises exactement aux mêmes règles.
Quelle est la différence entre le SYSCOHADA et le SYCEBNL ?+
Le SYCEBNL est le système comptable spécifiquement créé pour les entités à but non lucratif entrant dans son champ d'application. Il est entré en vigueur le 1er janvier 2024. Une ONG ou association concernée ne devrait donc pas appliquer automatiquement le SYSCOHADA sans vérifier le référentiel qui lui correspond.
Une association sous 50 millions FCFA doit-elle faire la déclaration prévue par l'article 20 ?+
Pour le régime simplifié décrit dans l'Annexe fiscale 2026, le texte précise que l'obligation correspondante ne s'applique pas aux associations dont les ressources annuelles sont inférieures à 50 millions FCFA. Cela ne dispense toutefois pas automatiquement l'organisation des autres obligations comptables qui peuvent résulter du SYCEBNL ou d'autres textes applicables.
Quelles pièces comptables une ONG doit-elle conserver ?+
Selon ses opérations, une ONG doit notamment organiser les justificatifs des ressources et dépenses, les relevés financiers, factures, reçus, contrats, documents relatifs aux projets et éléments nécessaires au suivi de ses biens. La nature exacte des pièces dépend toutefois des opérations et des obligations applicables.
Quels documents préparer pour la clôture comptable d'une ONG ?+
Il est utile de préparer les relevés bancaires, justificatifs de recettes et dépenses, documents liés aux financements, rapprochements financiers, inventaire des biens et informations nécessaires aux états financiers correspondant au référentiel applicable.
Une ONG financée par un bailleur doit-elle suivre ses dépenses par projet ?+
Lorsque les financements sont affectés à des projets précis, un suivi séparé facilite la justification de l'utilisation des fonds, la production des rapports financiers et la préparation des documents comptables. La documentation de la DGI prévoit d'ailleurs des états spécifiques pour certaines entités chargées de gérer des projets de développement financés par des bailleurs.
Besoin d'un accompagnement concret ?
MAD Groupe Ivoire peut vous aider sur ce sujet. Décrivez-nous votre situation, nous revenons vers vous rapidement.