Comptabilité & fiscalité
FNE Côte d'Ivoire : comment préparer votre entreprise aux contrôles ?
FNE Côte d'Ivoire : contrôles depuis le 1er septembre 2026, inscription, conformité et checklist pratique pour vérifier vos factures.
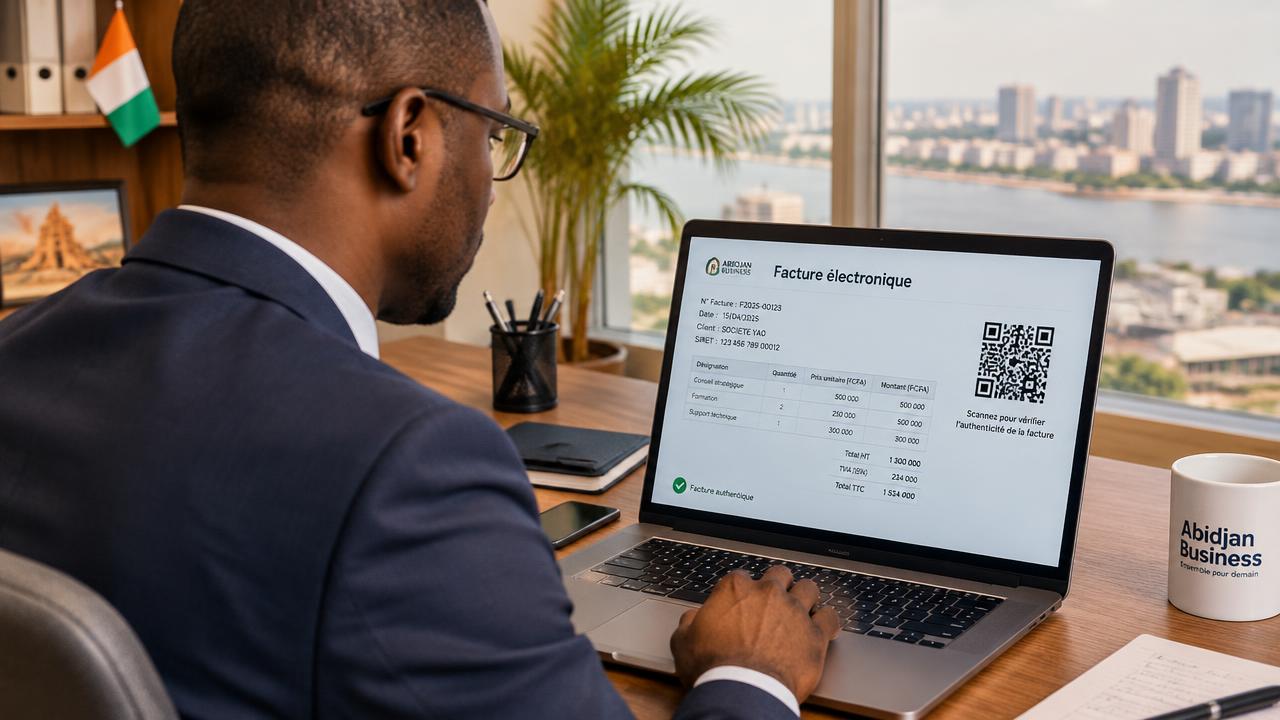
En bref : La FNE Côte d'Ivoire repose sur un dispositif de facturation et de certification administré par la Direction générale des Impôts. Les entreprises en activité entrant dans le champ de l'obligation doivent délivrer une FNE ou un RNE. Depuis le 1er septembre 2026, une opération de contrôle de l'utilisation et de la délivrance de ces documents est mise en œuvre.
La Facture Normalisée Électronique en Côte d'Ivoire n'est plus seulement un projet de transformation fiscale. Pour les contribuables et les opérations entrant dans son champ d'application, elle fait désormais partie du processus quotidien de facturation.
Le portail officiel FNE de la Direction générale des Impôts référence une publication du 27 août 2026 relative à une opération de contrôle de la facturation normalisée électronique. Une actualité officielle consacrée à la formation des brigades précise que cette opération, instituée par un communiqué du Directeur général daté du 21 août 2026, est mise en œuvre à compter du 1er septembre 2026 sur l'ensemble du territoire.
Pour un dirigeant, l'enjeu n'est donc pas uniquement de savoir si son entreprise possède un compte FNE. Il faut également vérifier que son régime fiscal et ses opérations ont été correctement analysés, que le bon mode de génération est utilisé, que la FNE ou le RNE est effectivement délivré lorsqu'il est requis et que le document est correctement intégré au circuit comptable et d'archivage.
Les obligations ne s'appliquent toutefois pas de manière identique à toutes les activités et à toutes les opérations. Certaines dispenses et situations particulières existent. Il est donc préférable de vérifier la situation réelle de l'entreprise plutôt que de se fier uniquement à son secteur d'activité ou à une liste générale de régimes fiscaux.
L'essentiel à retenir
La FNE Côte d'Ivoire repose sur un dispositif de facturation et de certification administré par la Direction générale des Impôts. Les entreprises en activité entrant dans le champ de l'obligation doivent délivrer une FNE ou un RNE. La FAQ officielle rappelle également l'existence de plusieurs dispenses et cas particuliers.
Depuis le 1er septembre 2026, une opération de contrôle de l'utilisation et de la délivrance de ces documents est mise en œuvre. Pour déterminer concrètement les obligations d'une entreprise, il faut tenir compte de son régime fiscal, de son activité, de la nature de l'opération concernée et des éventuelles exceptions applicables.
Pour vérifier la conformité de votre organisation, quatre niveaux doivent être examinés :
- le régime fiscal et la situation réelle de l'entreprise ;
- l'inscription FNE et le mode de génération utilisé ;
- la conformité du document effectivement délivré ;
- la comptabilisation, la transmission et l'archivage des factures ou reçus.
FNE Côte d'Ivoire : qu'est-ce que la Facture Normalisée Électronique ?
La Facture Normalisée Électronique est le dispositif ivoirien de facturation normalisée mis en œuvre par la Direction générale des Impôts.
Il ne s'agit pas simplement de remplacer une facture papier par un document PDF. La réforme prévoit un processus de génération et de certification permettant d'identifier les factures et reçus normalisés.
Ainsi, une facture créée dans Excel, Word, un ERP ou un logiciel interne puis exportée au format PDF n'est pas automatiquement une FNE. La conformité dépend notamment du mode de génération utilisé et de la certification prévue par la DGI.
La procédure officielle d'interfaçage rappelle que les factures peuvent être générées directement depuis le dispositif FNE, par interfaçage API ou, dans les situations prévues, à partir d'un Terminal d'Émission de Reçus Normalisés Électroniques.
Quelles entreprises sont concernées par la FNE en Côte d'Ivoire ?
La FAQ officielle indique que, sauf exceptions prévues à l'article 145 du Livre des Procédures Fiscales, les entreprises en activité doivent délivrer une FNE ou un RNE.
Elle mentionne notamment des dispenses concernant certaines entreprises de services publics, les pharmacies, les compagnies aériennes, les banques, les assurances, certaines activités de transport et plusieurs autres situations particulières.
Il faut donc éviter deux généralisations :
- considérer que toutes les entreprises sont soumises exactement aux mêmes modalités ;
- supposer qu'une entreprise est automatiquement dispensée simplement en raison de son secteur d'activité.
Le bon réflexe consiste à vérifier simultanément le régime fiscal, la nature de l'opération facturée et les exceptions prévues par la réglementation.
Le cas particulier des agences de voyage
La FAQ officielle apporte une précision spécifique aux agences de voyage.
L'obligation de FNE ne concerne pas l'émission des billets d'avion, ni les frais d'agence ou frais de service qui y sont associés.
En revanche, les prestations d'une autre nature doivent faire l'objet d'une FNE ou d'un RNE selon le régime d'imposition applicable.
Une même agence peut donc réaliser plusieurs types d'opérations dont le traitement en matière de FNE n'est pas identique. L'analyse doit porter sur la prestation réellement facturée et non uniquement sur l'activité principale déclarée par l'entreprise.
Comment faire l'inscription FNE auprès de la DGI ?
L'inscription à la FNE s'effectue sur la plateforme dédiée de la Direction générale des Impôts.
La procédure officielle prévoit notamment trois grandes étapes.
1. Identification de l'entreprise
L'entreprise renseigne notamment son Numéro de Compte Contribuable, ou NCC, ainsi que son NTD.
2. Création du compte
Le formulaire permet de renseigner les informations relatives au gestionnaire principal ainsi qu'au siège de l'entreprise.
3. Informations sur les outils de facturation
L'entreprise complète ensuite les informations demandées sur son organisation et ses outils de facturation.
La DGI précise que l'inscription n'est pas soumise à une validation manuelle : après soumission du formulaire, elle est automatiquement validée.
Mais l'inscription ne représente que la première étape. Une entreprise peut disposer d'un compte FNE actif tout en utilisant ensuite une procédure de facturation inadaptée ou en transmettant au client un document qui ne correspond pas au document certifié.
Quels modes de génération des FNE et RNE sont prévus par la DGI ?
La DGI prévoit trois procédures principales de génération.
1. La plateforme FNE et l'application FNE
La procédure de droit commun permet de générer la Facture Normalisée Électronique directement à partir du module de facturation de la plateforme ou de l'application mobile FNE.
Selon la DGI, cette procédure est ouverte aux différentes catégories d'entreprises relevant des régimes d'imposition concernés.
2. L'interfaçage par API
Une entreprise disposant déjà de son propre logiciel ou système de facturation peut, selon la procédure prévue par la DGI, interfacer ce système avec la plateforme FNE.
L'objectif est de permettre à l'entreprise de conserver son environnement de facturation tout en faisant certifier les documents à travers le système FNE.
3. Le TERNE
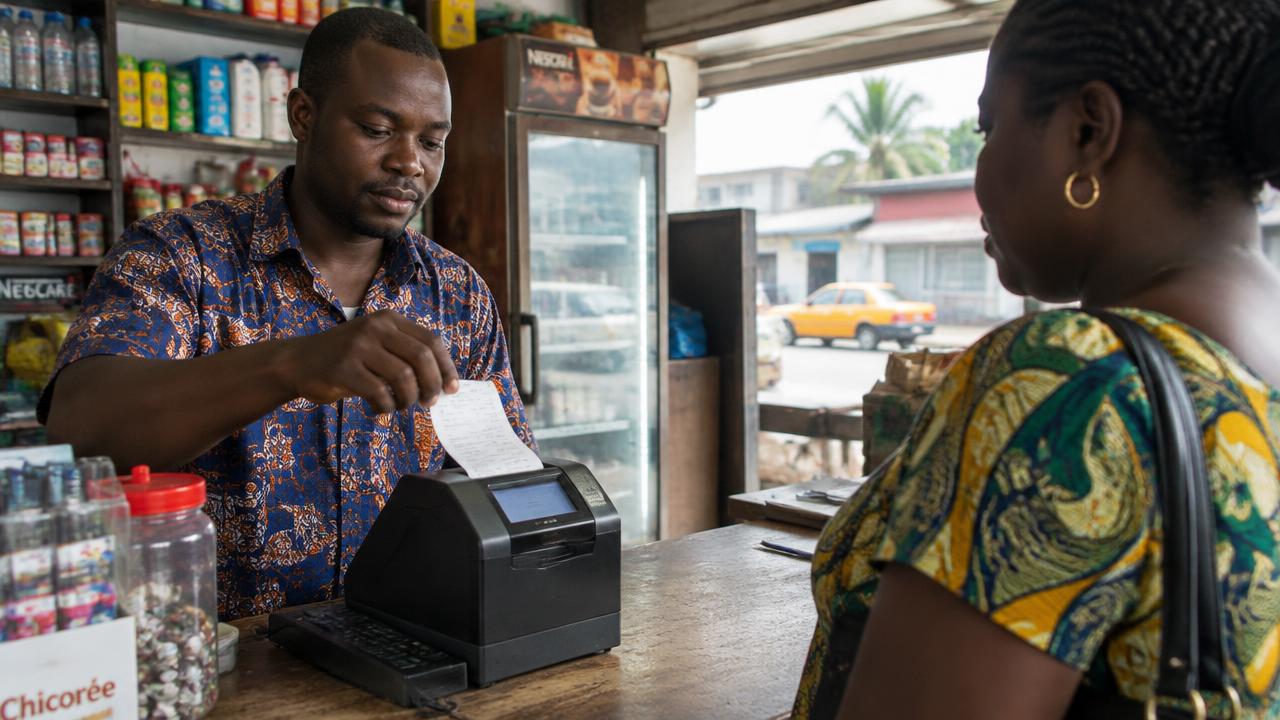
Le Terminal d'Émission de Reçus Normalisés Électroniques, ou TERNE, permet la délivrance des RNE.
La page officielle consacrée aux procédures de génération prévoit notamment cette solution pour les petites et microentreprises relevant de certains régimes forfaitaires, ainsi que pour les entreprises au régime réel utilisant des caisses enregistreuses.
La DGI cite notamment les TCE, TEE et RME ainsi que les entreprises relevant du RNI ou du RSI utilisant une caisse enregistreuse.
Le mode de génération doit donc être choisi selon la situation fiscale de l'entreprise et son dispositif réel de facturation.
Comment vérifier qu'une FNE est conforme ?
La terminologie utilisée par la DGI est précise.
La signature électronique est matérialisée par trois éléments distincts, obligatoires et simultanés :
- le QR Code de certification ;
- le visuel FNE ;
- le numéro de facture selon le format prévu, dans une série annuelle ininterrompue.
Ces trois éléments constituent le sticker électronique.
Le sticker électronique n'est donc pas simplement un autocollant ou un élément graphique isolé. Il correspond à l'ensemble formé par ces trois éléments de certification.
Pour un contrôle interne, vérifier uniquement que le document existe au format PDF n'est donc pas suffisant. Il faut vérifier qu'il s'agit bien du document généré ou certifié selon le processus prévu et que les trois éléments du sticker électronique sont présents.
Quels documents peut-on générer dans le dispositif FNE ?
La plateforme FNE prend en charge plusieurs types de documents.
| Document | Usage général |
|---|---|
| Facture de vente | Formalisation d'une vente concernée |
| Facture proforma | Proposition préalable à la facturation définitive |
| Facture d'avoir | Correction ou ajustement d'une facture |
| RNE de vente | Reçu Normalisé Électronique de vente |
| RNE d'avoir | Avoir correspondant à un RNE |
Le dispositif prévoit également des documents spécifiques aux achats de produits agricoles.
L'enjeu pour l'entreprise est de s'assurer que le collaborateur chargé de la facturation sait quel document utiliser en fonction de l'opération réalisée.
Combien coûte le sticker FNE ou RNE ?
La DGI indique les tarifs suivants :
- 20 FCFA pour un sticker de facture FNE ;
- 15 FCFA pour un sticker de reçu RNE ;
- 25 FCFA pour un sticker RNE lorsque la valeur de la transaction payée en espèces excède 100 000 FCFA.
La FAQ précise également que, pour les redevables du RME et de la TEE, le RNE reste obligatoire quel que soit le montant de la transaction, mais que le sticker électronique est gratuit pour les transactions comprises entre 1 et 5 000 FCFA.
Enfin, l'achat d'un sticker électronique ne dispense pas automatiquement du timbre de quittance lorsque celui-ci est applicable. Les deux répondent à des obligations distinctes.
Que vérifient les contrôles FNE depuis le 1er septembre 2026 ?
Le portail FNE référence une opération de contrôle de la facturation normalisée électronique publiée le 27 août 2026. Une actualité officielle ultérieure précise que cette opération est mise en œuvre à partir du 1er septembre 2026 et couvre l'ensemble du territoire.
Lors de la formation des brigades de contrôle, la DGI a indiqué que les agents avaient notamment été formés pour :
- contrôler les inscriptions sur la plateforme FNE ;
- rechercher les situations dans lesquelles aucune FNE n'est délivrée alors qu'elle devrait l'être ;
- identifier les cas de double facturation entre la FNE et des factures irrégulières.
Pour une entreprise, l'enjeu pratique est donc de pouvoir démontrer que son processus est cohérent depuis la génération du document jusqu'à son intégration dans la comptabilité.
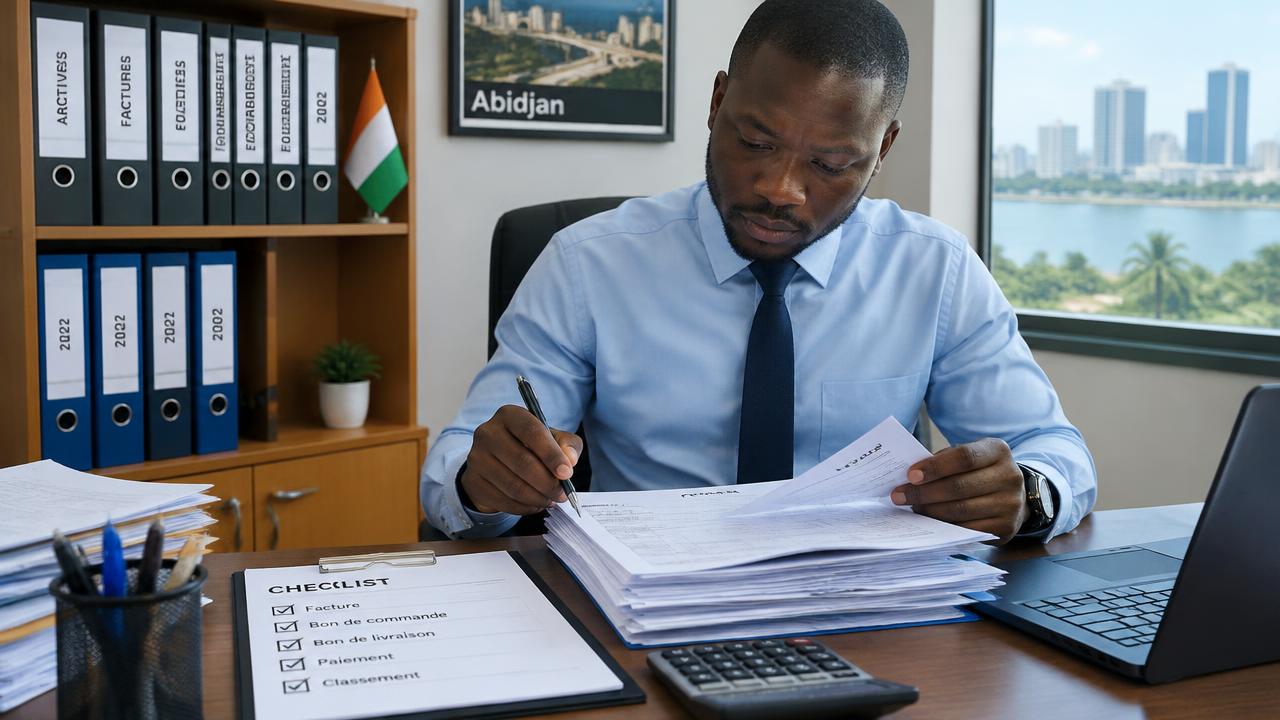
Comment auditer rapidement votre processus FNE ?
Un audit interne peut commencer très simplement.
Prenez cinq factures ou reçus récents et reconstituez leur parcours depuis leur émission jusqu'à leur archivage.
Checklist FNE à utiliser immédiatement
- Régime fiscal et situation de l'entreprise vérifiés
- Entreprise inscrite sur la plateforme FNE lorsque l'inscription est requise
- Procédure de facturation clairement définie
- Mode de génération adapté : plateforme/application, API ou TERNE selon la situation
- FNE ou RNE effectivement délivré lorsque l'opération l'exige
- QR Code de certification présent
- Visuel FNE présent
- Numérotation conforme au format prévu
- Document certifié effectivement transmis au client
- Facture ou reçu correctement pris en compte dans la comptabilité
- Archivage assuré et document facilement retrouvable
Si plusieurs cases restent non vérifiées, le problème n'est pas nécessairement uniquement informatique.
Il peut venir du processus interne : absence de responsable clairement désigné, mauvaise coordination entre la facturation et la comptabilité, utilisation d'un ancien modèle de facture, document différent envoyé au client ou mode de génération mal adapté.
Étape 1 — Vérifiez l'inscription et la situation fiscale
Confirmez que l'entreprise est correctement inscrite lorsque cela est requis, que l'accès à la plateforme est opérationnel et que le régime fiscal pris en compte correspond bien à sa situation actuelle.
Étape 2 — Contrôlez un document réel
Prenez une facture ou un reçu récent. Vérifiez le mode de génération, le type de document et, lorsqu'il s'agit d'une FNE, les trois éléments composant le sticker électronique.
Étape 3 — Vérifiez ce que reçoit réellement le client
Assurez-vous que la version remise ou envoyée au client correspond au document certifié.
Cette vérification est particulièrement importante lorsque plusieurs collaborateurs peuvent créer, télécharger ou transmettre des factures.
Étape 4 — Rapprochez facturation et comptabilité
Le document remis au client doit pouvoir être rapproché de celui pris en compte dans la comptabilité.
Un écart entre le circuit commercial et le circuit comptable peut fragiliser la traçabilité de l'opération.
Étape 5 — Testez votre archivage
Essayez de retrouver rapidement une facture ou un reçu émis plusieurs semaines auparavant.
Votre organisation doit pouvoir reconstituer le parcours d'une opération sans dépendre d'une seule personne ou d'un seul ordinateur.
Quelles erreurs faut-il éviter avec la FNE Côte d'Ivoire ?
Erreur 1 : croire qu'un PDF est automatiquement une FNE
Risque : confondre dématérialisation et certification fiscale.
Bonne pratique : vérifier le processus de génération et les trois éléments constituant le sticker électronique.
Erreur 2 : s'arrêter après l'inscription FNE
Risque : disposer d'un compte actif tout en continuant à utiliser une ancienne procédure de facturation.
Bonne pratique : tester le cycle complet sur plusieurs opérations réelles.
Erreur 3 : laisser chaque collaborateur facturer à sa manière
Risque : multiplier les incohérences, les documents différents ou les doublons.
Bonne pratique : déterminer clairement qui génère, qui contrôle, qui transmet et qui archive les documents.
Erreur 4 : ne pas relier facturation et comptabilité
Risque : créer des écarts entre les documents commerciaux et les écritures comptables.
Bonne pratique : prévoir une transmission systématique et un rapprochement régulier.
Erreur 5 : supposer qu'une dispense s'applique automatiquement
Risque : appliquer une exception qui ne correspond ni à l'activité réelle ni à l'opération concernée.
Bonne pratique : vérifier les règles applicables à l'opération et, pour les situations particulières, se référer à la DGI ou à un professionnel compétent.
Que doit faire une entreprise concernée cette semaine ?
La priorité n'est pas nécessairement de lancer immédiatement un projet informatique complexe.
Commencez par prendre cinq factures ou reçus récents et passez-les dans la checklist précédente.
Si les cinq opérations suivent la même procédure, que les documents requis sont correctement générés, transmis, comptabilisés et archivés, vous disposez déjà d'une première indication sur la cohérence de votre processus.
À l'inverse, si vous découvrez plusieurs méthodes de facturation, des documents non certifiés, des doublons, des pièces manquantes ou des écarts entre ce qui est envoyé au client et ce qui est comptabilisé, vous avez identifié un point à traiter en priorité.
Sources officielles et utiles
- Portail officiel FNE — Direction générale des Impôts
Site officiel d'information sur la Facture Normalisée Électronique.
- FAQ officielle de la Facture Normalisée Électronique
Réponses officielles de la DGI sur les obligations, dispenses et tarifs.
- Processus officiel de génération des FNE et RNE
Procédures de génération : plateforme, API et TERNE.
- Informations utiles de la DGI sur la signature et le sticker électronique
Signature électronique, sticker et types de documents.
- Communiqués officiels FNE
Publications officielles relatives à la FNE.
- Actualité DGI relative à la formation des brigades de contrôle
Site de la Direction générale des Impôts.
- Procédure officielle d'interfaçage par API
Interfaçage des systèmes de facturation avec la plateforme FNE.
Conclusion
La conformité FNE en Côte d'Ivoire ne se résume pas à l'ouverture d'un compte sur une plateforme.
Elle repose sur un ensemble cohérent : identifier correctement les obligations de l'entreprise, utiliser le mode de génération adapté, délivrer le document requis, contrôler les éléments de certification, rapprocher la facturation de la comptabilité et conserver une traçabilité suffisante.
Depuis le lancement des contrôles à compter du 1er septembre 2026, une entreprise concernée doit surtout être capable d'expliquer simplement comment une opération passe de la facturation à la certification, puis à la transmission, à la comptabilisation et à l'archivage.
Si le test de vos cinq dernières factures révèle des écarts entre vos pratiques de facturation, vos documents FNE/RNE et votre comptabilité, MAD Groupe Ivoire peut vous accompagner dans la revue et l'organisation de votre circuit documentaire, comptable et administratif afin d'identifier les points à corriger.
Pour toute situation fiscale particulière, il reste recommandé de vérifier la règle applicable auprès de la Direction générale des Impôts ou d'un professionnel compétent.
Questions fréquentes
Toutes les entreprises sont-elles concernées de la même manière par la FNE Côte d'Ivoire ?+
Non. La FAQ de la DGI pose une règle générale pour les entreprises en activité, mais elle prévoit également des dispenses et plusieurs situations particulières. L'obligation doit être appréciée selon le régime fiscal, l'activité et surtout la nature de l'opération réalisée.
Qui est concerné par les contrôles FNE depuis le 1er septembre 2026 ?+
L'opération vise le contrôle de l'utilisation et de la délivrance de la FNE et du RNE par les contribuables soumis à cette obligation. Pour savoir si une opération précise est concernée, l'entreprise doit vérifier son régime, son activité, la nature de la transaction et les éventuelles dispenses applicables.
Comment vérifier qu'une FNE est conforme ?+
La DGI indique que la signature électronique est matérialisée simultanément par trois éléments : le QR Code de certification, le visuel FNE et le numéro de facture au format prévu dans une série annuelle ininterrompue. Ensemble, ces éléments constituent le sticker électronique.
Quels sont les modes de génération prévus par la FNE DGI ?+
Trois voies principales sont prévues : la génération directe depuis la plateforme ou l'application FNE, l'interfaçage par API pour les entreprises disposant de leur propre système de facturation et l'utilisation du TERNE pour les entreprises et situations prévues par la DGI.
Combien coûte un sticker FNE ou RNE ?+
La DGI indique un tarif de 20 FCFA pour le sticker FNE et de 15 FCFA pour le sticker RNE. Le tarif du RNE passe à 25 FCFA pour certaines transactions de plus de 100 000 FCFA réglées en espèces. Pour les redevables du RME et de la TEE, la FAQ précise également la gratuité du sticker pour les transactions de 1 à 5 000 FCFA.
Besoin d'un accompagnement concret ?
MAD Groupe Ivoire peut vous aider sur ce sujet. Décrivez-nous votre situation, nous revenons vers vous rapidement.